對于貸款市場存在的息費展示不清、融資成本虛高等亂象,行業(yè)自律規(guī)范通過細化細則及時補齊相關短板。
為配合金監(jiān)總局與央行聯(lián)合發(fā)布的《個人貸款業(yè)務明示綜合融資成本規(guī)定》(以下簡稱“《規(guī)定》”),9月18日,中國互聯(lián)網(wǎng)金融協(xié)會、中國銀行業(yè)協(xié)會等五協(xié)會聯(lián)合發(fā)布《個人貸款業(yè)務明示綜合融資成本自律規(guī)范》(以下簡稱“《自律規(guī)范》”)。其中明確規(guī)定,不得以“日利率”“月費率”等形式替代年化綜合融資成本。此外,線上貸款必須通過單獨彈窗方式,設置強制閱讀,線下貸款則由借款人閱讀后簽字確認。此意味著,個人貸款息費邁向了更加透明化、陽光化的階段。
今年8月1日,《規(guī)定》正式實施,明確要求金融機構(gòu)明示個人貸款綜合融資成本。同時,國有大行紛紛發(fā)布個人貸款正常履約年化綜合融資成本上限公示。其中,工商銀行、農(nóng)業(yè)銀行、中國銀行、建設銀行個人貸款收取的個人消費貸款(不含信用卡貸款,下同)、個人經(jīng)營貸款年化利率水平上限保持一致,均為6%;交通銀行、郵儲銀行相關貸款年化利率上限均為12%。
禁用“日利率”“月費率”,
讓借貸成本“一目了然”
此前,部分貸款機構(gòu)在宣傳貸款產(chǎn)品時,只展示“日利率萬分之三”“月費率2%”等利率水平,單看以上數(shù)值會給用戶留下成本低廉的直觀印象。但此類口徑并未完整反映全部資金成本,若將利息、服務費等各項收費統(tǒng)一折算成年化綜合融資成本,真實成本往往遠超消費者心理預期。
此類營銷套路利用大眾對利率換算的認知盲區(qū),刻意回避展示年化綜合融資成本,容易誤導借款人低估借貸負擔,是個人貸款領域息費披露的典型亂象。
為貫徹落實金監(jiān)總局、央行發(fā)布的《規(guī)定》要求,進一步推進綜合融資成本明示的規(guī)范性操作,在金融管理部門的指導下,中國互聯(lián)網(wǎng)金融協(xié)會、中國銀行業(yè)協(xié)會、中國信托業(yè)協(xié)會、中國財務公司協(xié)會、中國小額貸款業(yè)協(xié)會組織制定了《自律規(guī)范》。
中國銀行業(yè)協(xié)會等五協(xié)會提醒,各金融機構(gòu)應提高認識、嚴格落實,全面規(guī)范個人貸款息費收取和信息披露,推動個貸息費“陽光化、透明化”。
《自律規(guī)范》要求,個人貸款業(yè)務明示綜合融資成本時,應將正常履約情形下借款人承擔的各項息費,參照《中國人民銀行公告》(〔2021〕第3號)采取內(nèi)部收益率法逐項折算為年化水平,加總計算得出借款人承擔的年化綜合融資成本,不得使用“日利率”“月費率”等形式替代。
此條規(guī)定整治了貸款營銷靠短期費率制造低息錯覺的問題,讓借貸成本“一目了然”,避免借款人被片面宣傳誤導而低估還款壓力,在信息披露環(huán)節(jié)保障金融消費者知情權(quán)。
與此同時,《自律規(guī)范》也進一步壓實了貸款主體義務。其中第三條明確,貸款人為明示工作的義務人,承擔明示工作的主體責任。貸款人通過合作的互聯(lián)網(wǎng)平臺企業(yè)開展個人貸款業(yè)務的,可以按照“便于觸達借款人”的原則委托平臺企業(yè)向借款人展示個人貸款綜合融資成本,但不改變貸款人應當承擔的主體責任。
實際上,實踐中極易出現(xiàn)平臺簡化成本展示等問題,根據(jù)要求,一旦息費披露不合規(guī),便可追溯貸款人主體責任人,防止機構(gòu)在信息披露違規(guī)時相互推諉。
線上辦貸須彈窗確認,
閱讀時間原則上不低于10秒
設置強制綜合融資成本明示表閱讀時間同樣與普通消費者息息相關。
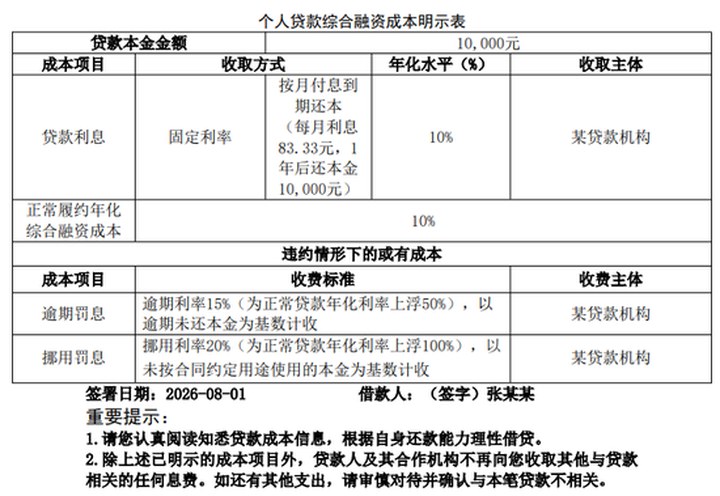
根據(jù)《自律規(guī)范》,貸款人線上辦理個人貸款業(yè)務的,應通過單獨彈窗方式向借款人展示統(tǒng)一制式的綜合融資成本明示表,并設置強制閱讀時間。強制閱讀時間應足以使借款人充分了解綜合融資成本情況,原則上不得低于10秒。
注:上圖為線上彈窗展示方式與此同時,貸款人線下現(xiàn)場辦理個人貸款業(yè)務的,應在簽署貸款合同或辦理分期前,向借款人清晰、完整出示統(tǒng)一制式的綜合融資成本明示表,由借款人閱讀后簽字確認。
注:上圖為線下簽約展示方式《規(guī)定》也明確要求,貸款人應當在營業(yè)場所、官網(wǎng)等渠道清晰披露借款人正常履約情形下的個人貸款綜合融資成本上限。其中,現(xiàn)場辦理個人貸款業(yè)務的,應當在簽署貸款合同或辦理分期前,由借款人在綜合融資成本明示表上簽字確認;線上辦理個人貸款業(yè)務的,應當通過彈窗方式向借款人展示綜合融資成本明示表,設置強制閱讀時間,由借款人在簽署貸款合同或辦理分期前確認。
此外,《自律規(guī)范》明確,線上消費場景下辦理分期付款業(yè)務的,貸款人應在消費訂單支付頁面以統(tǒng)一制式向借款人明示綜合融資成本有關信息。
注:上圖為線上展示方式在博通咨詢首席分析師王蓬博看來,《規(guī)定》中的三項內(nèi)容非常關鍵,具體來看,一是明確禁止使用“日利率”“月費率”來進行概念包裝;二是壓實貸款機構(gòu)主體責任,即使通過互聯(lián)網(wǎng)平臺展業(yè),責任仍壓實給貸款機構(gòu);三是配套各類業(yè)務場景的標準化明示表示例,為全行業(yè)提供可直接復用的披露模板。
六大行明確融資成本上限,
部分銀行合作類貸款上限為24%
今年8月1日,《規(guī)定》正式落地實施,其中明確要求,商業(yè)銀行、汽車金融公司、消費金融公司等機構(gòu)開展個人貸款業(yè)務時,應當向借款人展示綜合融資成本明示表。同時,應當在營業(yè)場所、官網(wǎng)等渠道清晰披露借款人正常履約情形下的個人貸款綜合融資成本上限。
而在上述《規(guī)定》發(fā)布的前一日,工商銀行、農(nóng)業(yè)銀行、中國銀行、建設銀行、交通銀行、郵儲銀行分別公示了個人貸款正常履約年化綜合融資成本上限。
其中,工商銀行、農(nóng)業(yè)銀行、中國銀行、建設銀行個人貸款收取的年化利率水平上限保持一致。具體來看,個人消費貸款、個人經(jīng)營貸款年化利率上限均為6%;個人住房按揭貸款5年期(含)以下年化利率上限為1年期LPR+0.5%,5年期以上年化利率上限為5年期以上LPR+0.5%。
與此同時,交通銀行、郵儲銀行個人住房按揭貸款利率上限與上述四大行保持一致,但個人消費貸款、個人經(jīng)營貸款年化利率上限不同,兩家銀行均為12%。
除了國有大行,股份行方面,招商銀行、中信銀行、興業(yè)銀行、光大銀行等也發(fā)布了個人貸款正常履約年化綜合融資成本上限公示。其中,上述股份行個人消費貸款(不含信用卡貸款和合作類互聯(lián)網(wǎng)貸款)年化利率上限為12%,個人經(jīng)營貸款上限同為12%。
不過,上述股份行的公示中出現(xiàn)了“合作類互聯(lián)網(wǎng)貸款”,年化利率(單利)上限達24%。
而恒豐銀行則直接將個人貸款綜合融資成本上限定為24%(具體以借款合同約定為準)。
公開信息顯示,合作類互聯(lián)網(wǎng)貸款是指持牌金融機構(gòu)(如商業(yè)銀行、消費金融公司)與第三方互聯(lián)網(wǎng)平臺或助貸機構(gòu)合作,共同向借款人發(fā)放的個人貸款業(yè)務。
今年3月,金監(jiān)總局、央行有關司局負責人表示,近年來,我國個人貸款市場快速發(fā)展,對促進個人消費、生產(chǎn)經(jīng)營,助推國民經(jīng)濟平穩(wěn)健康發(fā)展發(fā)揮了積極作用。與此同時,個人貸款業(yè)務息費信息披露方面也暴露出一些不規(guī)范、不透明問題。
為準確完整反映個人貸款業(yè)務中借款人實際承擔的融資成本,上述有關司局負責人表示,《規(guī)定》將與個人貸款相關的所有成本納入綜合融資成本,包括但不限于正常履約情形下借款人需支付的貸款利息、分期費用、增信服務費等融資成本,以及違約情形下需要支付的逾期罰息等或有成本。
文章關鍵詞: