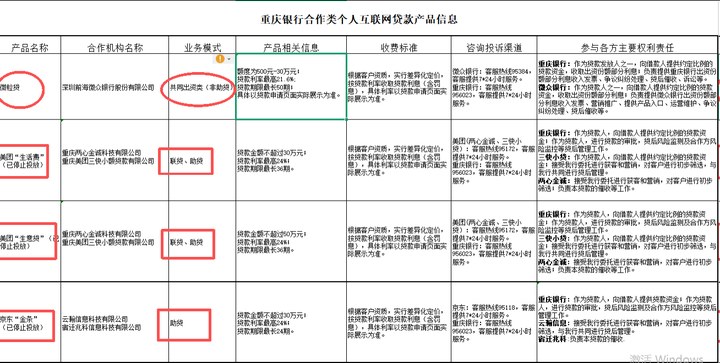
財聯(lián)社9月17日訊(記者 郭子碩)助貸新規(guī)落地即將滿一年,一場更深層次的模式切割正在上演。重慶銀行官網(wǎng)近日更新《合作類個人互聯(lián)網(wǎng)貸款產(chǎn)品信息》,美團“生活費”、美團“生意貸”、京東“金條”三款助貸產(chǎn)品均標注“已停止投放”,唯一保留的微粒貸則明確標注為“共同出資類(非助貸)”產(chǎn)品。
財聯(lián)社記者梳理發(fā)現(xiàn),這是城商行首次在官方產(chǎn)品公示中對助貸、共同出資兩類業(yè)務(wù)作出明確劃分:助貸類全部停投,僅保留風(fēng)險共擔的共同出資模式。此前同業(yè)的清退動作多為“全面退出合作類貸款”或“壓縮合作機構(gòu)數(shù)量”,尚未出現(xiàn)按業(yè)務(wù)類型劃線處置的先例。而重慶銀行截至2026年6月末集團口徑資產(chǎn)總額11089.09億元,其行業(yè)典型意義也頗為凸顯。
蘇商銀行特約研究員薛洪言向財聯(lián)社記者分析,重慶銀行將助貸與共同出資業(yè)務(wù)分開處置,并不等于全面退出互聯(lián)網(wǎng)合作貸款,而是對合作模式做主動篩選。助貸模式容易出現(xiàn)平臺包攬獲客風(fēng)控、銀行淪為純資金通道的問題;共同出資模式實現(xiàn)風(fēng)險共擔,契合助貸新規(guī)“壓實銀行自主風(fēng)控主體責(zé)任、權(quán)責(zé)收益匹配”的導(dǎo)向,但該模式存在較高準入門檻,并非所有機構(gòu)都具備復(fù)制條件。
“相比部分同業(yè)直接全盤終止合作類貸款,重慶銀行釋放的信號是:不是不做合作業(yè)務(wù),而是只開展風(fēng)險可控的合作。這也意味著行業(yè)已經(jīng)從單純清退合作機構(gòu),走向按業(yè)務(wù)分層、重構(gòu)風(fēng)險分擔機制的階段。”薛洪言稱。
停投助貸類產(chǎn)品,只保留共同出資業(yè)務(wù)
據(jù)該行公告,此次停投的三款產(chǎn)品均包含助貸屬性。美團“生活費”“生意貸”為聯(lián)貸、助貸混合模式,合作方包含重慶兩心金誠科技有限公司與美團系小貸機構(gòu);京東“金條”為純助貸模式,合作方均為無放貸資質(zhì)的科技公司,三款產(chǎn)品利率上限均為24%。得以保留的微粒貸合作方為持牌銀行深圳前海微眾銀行,標注為共同出資類,利率上限21.6%,額度區(qū)間500元—30萬元,期限最長50期。
二者業(yè)務(wù)邏輯有著本質(zhì)區(qū)別:助貸模式由銀行全額出資,合作機構(gòu)只負責(zé)獲客、初步篩選及部分貸后催收,不承擔壞賬風(fēng)險;共同出資模式要求雙方共同出資,單筆業(yè)務(wù)合作方出資比例不低于30%,按出資比例共擔風(fēng)險、共享收益,銀行必須獨立完成風(fēng)險評估與授信審批。
“助貸模式本質(zhì)上是銀行出錢、平臺出人,風(fēng)險留在銀行表內(nèi)。”一位城商行人士表示,“共同出資模式下合作方需要真金白銀投入資金,風(fēng)險偏好和風(fēng)控投入都會不一樣,這也是監(jiān)管一直鼓勵的方向。”
對此,也有助貸行業(yè)資深人士告訴財聯(lián)社記者,“監(jiān)管肯定是不允許再做24%的產(chǎn)品了,加上這兩個渠道的風(fēng)險不低,分潤價格又比較高,基本上沒什么利潤。”
值得一提的是,即便是符合條件開展共同出資,地方法人銀行仍受屬地監(jiān)管紅線約束:原則上不得跨注冊地轄區(qū)開展互聯(lián)網(wǎng)貸款,不存在借聯(lián)合貸實現(xiàn)異地線上大規(guī)模放款的空間。開展共同出資,銀行與持牌合作方均需要滿足資本、風(fēng)控、單一合作方集中度、互聯(lián)網(wǎng)貸款總量限額等集合監(jiān)管指標,屬于硬性門檻,不具備行業(yè)普適推廣條件。監(jiān)管并未禁止中小銀行互聯(lián)網(wǎng)貸款,被清退的是平臺導(dǎo)流、銀行全額出資、風(fēng)控外包的異地純助貸,面向本地客群的自營互聯(lián)網(wǎng)貸款屬于合規(guī)路徑。
中小銀行繼續(xù)壓降助貸,真正轉(zhuǎn)型仍未開啟
薛洪言認為,對于退出純助貸的地區(qū)性銀行,自營、共同出資短期內(nèi)很難填補原有業(yè)務(wù)缺口。“純助貸依托平臺做大規(guī)模;自營需要搭建獲客與風(fēng)控,資產(chǎn)端必然經(jīng)歷縮表;共同出資又有多重硬性門檻,只能做有限承接。長期來看資金會向頭部合作平臺集中,議價格局或?qū)摹y行挑選平臺’轉(zhuǎn)向‘頭部平臺挑選銀行’。”
“本輪中小銀行助貸收縮,來自監(jiān)管約束疊加傳統(tǒng)助貸商業(yè)模式的雙重擠壓。”素喜智研高級研究員蘇筱芮表示,過去高定價覆蓋高風(fēng)險的路徑已經(jīng)走不通,機構(gòu)被動收縮。目前行業(yè)更多處在做減法的存量壓降階段,真正的轉(zhuǎn)型還未開啟;后續(xù)更大的壓力來自做加法,需要自建自營獲客、運營以及自主風(fēng)控能力。
薛洪言判斷,如果更多城商行效仿重慶銀行的處置思路,美團、京東這類擁有小貸牌照的頭部平臺整體資金池是收窄而非直接斷裂,依舊可以對接股份行,或是開展聯(lián)合放款;但聯(lián)合貸要求平臺出資,同時受到出資比例、集中度上限約束,業(yè)務(wù)擴張會邊際放緩;真正沖擊較大的是高度依賴城商行資金的中小助貸平臺,行業(yè)馬太效應(yīng)會進一步凸顯。
蘇筱芮補充,中小銀行業(yè)務(wù)調(diào)整不會直接造成頭部平臺資金鏈斷裂,白名單深化背景下助貸資源進一步向大型平臺集中,但平臺盈利空間被壓縮。疊加部分區(qū)域小貸ABS發(fā)行收緊,互聯(lián)網(wǎng)小貸整體規(guī)模增速或?qū)⒎啪彙!俺J機構(gòu)馬太效應(yīng)加劇,資金方格局也從分層走向集中。”
新規(guī)臨近周年,區(qū)域中小銀行加速出清助貸業(yè)務(wù)
《國家金融監(jiān)督管理總局關(guān)于加強商業(yè)銀行互聯(lián)網(wǎng)助貸業(yè)務(wù)管理提升金融服務(wù)質(zhì)效的通知》(下稱助貸新規(guī))在2025年10月正式實施,至今即將滿一周年。
財聯(lián)社記者注意到,從各家銀行對外公示的合作名單看,銀行業(yè)內(nèi)部走勢明顯分化:股份行合作平臺整體變動不大,助貸業(yè)務(wù)保持平穩(wěn);城商行、農(nóng)商行收縮力度顯著加大,一部分機構(gòu)壓縮合作白名單,更多機構(gòu)選擇停止新增投放、存量自然結(jié)清。
截至目前,嘉興銀行、烏魯木齊銀行、溫州銀行等多家機構(gòu)均在官網(wǎng)公告,已經(jīng)停止互聯(lián)網(wǎng)貸款合作。城、農(nóng)商行在助貸收縮疊加屬地監(jiān)管約束下面臨較大轉(zhuǎn)型壓力。
9月4日,青島銀行董事長景在倫在半年度業(yè)績說明會上表示,該行正“主動清退互聯(lián)網(wǎng)合作類消費貸款業(yè)務(wù)”,上半年相關(guān)業(yè)務(wù)規(guī)模“下降幅度較大”。半年報數(shù)據(jù)顯示,截至2026年上半年末,青島銀行個人互聯(lián)網(wǎng)貸款余額97.39億元,較上年末減少5.91億元,降幅5.72%;同期個人消費貸款余額137.31億元,較上年末下降25.03億元,降幅高達15.42%。互聯(lián)網(wǎng)貸款壓降規(guī)模占消費貸款減量的23.61%,消費貸款下滑幅度顯著高于互聯(lián)網(wǎng)貸款降幅。
多家銀行半年報印證行業(yè)收縮趨勢:上海農(nóng)商行期末零售互聯(lián)網(wǎng)貸款余額較上年末下降19.88%;杭州銀行互聯(lián)網(wǎng)貸款余額較年初降幅達15.70%。中信百信銀行也在母行半年報中表態(tài),將“持續(xù)壓降助貸規(guī)模及占比,堅定不移推進自營業(yè)務(wù)轉(zhuǎn)型”。