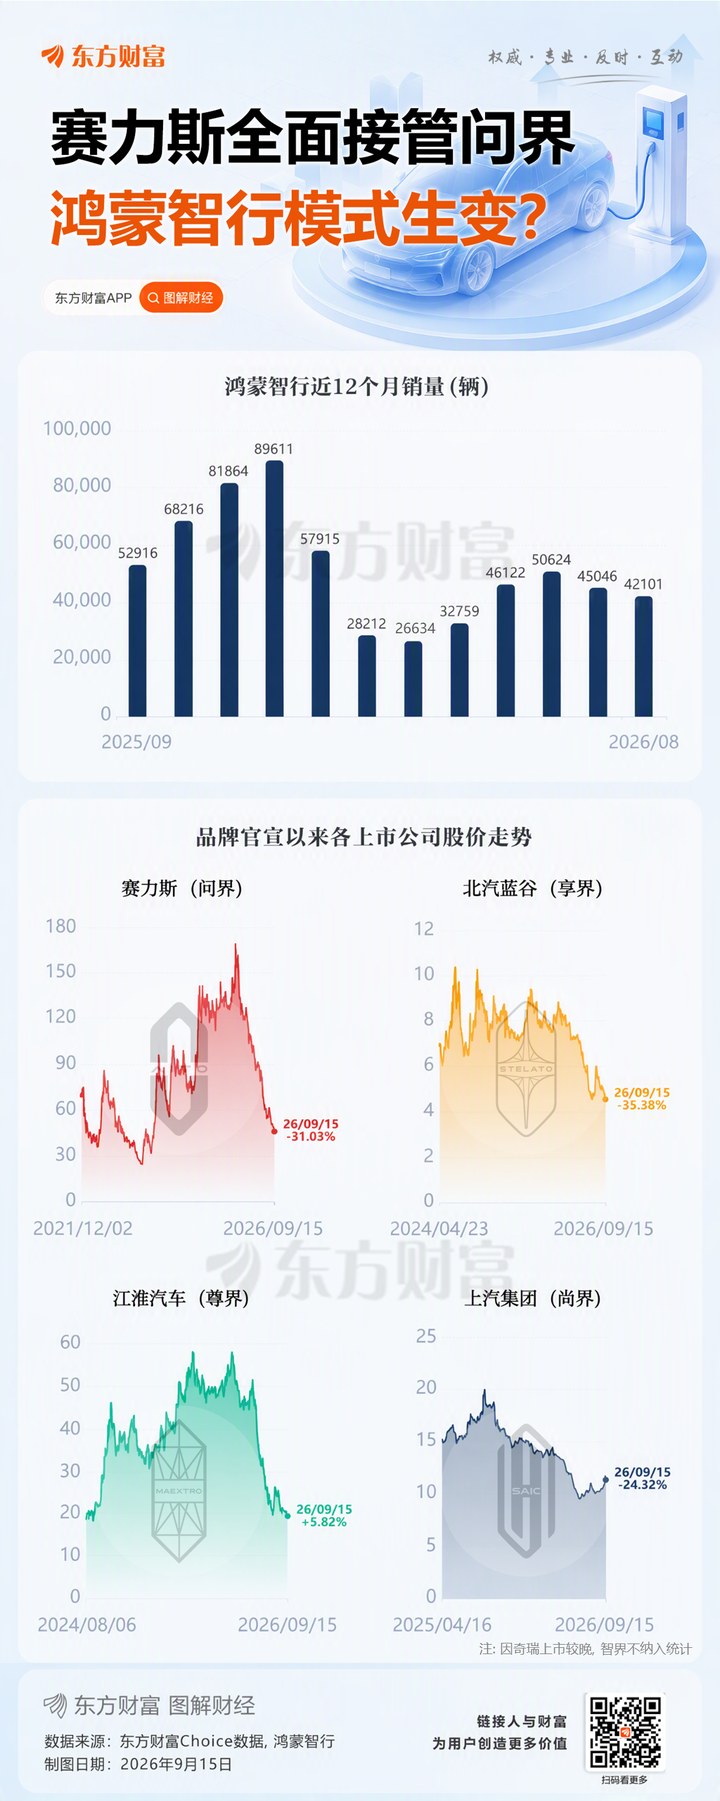
9月15日,問界汽車與鴻蒙智行均發布說明:問界的產品定義、產品設計、品牌營銷、渠道零售、服務體系改由賽力斯主導,華為終端參與賦能;問界仍為鴻蒙智行成員,尊界、享界、智界、尚界四界維持華為全流程主導。
這場主導權的交接,是一場持續近五年半的合作模式走到了分水嶺,也為一個討論添了把火——華為,還是車企的必選項嗎?
持續5年半的合作模式走到分水嶺
要回答這個問題,得從賽力斯說起。賽力斯并不是華為與車企合作的第一家車企,但卻是華為鴻蒙智行模式(最早被稱為智選車模式)的第一個合作車企,也是迄今為止最成功的一家。
2021年4月,賽力斯華為智選SF5上市,首次把整車產品放進華為的銷售渠道;同年12月,AITO問界品牌發布。此后問界M5、M7、M9接連上市,2026年1月問界第100萬輛整車下線,用時僅約46個月。
這條合作路徑讓一家曾經的邊緣車企,搖身一變成為了新勢力頭部。
那么,華為為什么要設計出這樣一種深度參與的模式?最完整的解釋,來自余承東2023年4月1日在中國電動汽車百人會論壇上的演講。他先講清了一個前提:“過去我們的想法是,成為汽車領域類似博世或大陸這樣的供應商。但是在今天,這個條件不太成立,因為華為做的不是博世和大陸那種剎車、轉向等標準化部件,我們做的是軟件、算法、云、芯片,是智能化增量部件,很難像標準化部件一樣大規模去賣,它需要跟車廠深度地卷入,不斷地做OTA版本升級,不斷地迭代。”
正因為需要“深度卷入”,才有了HI模式和鴻蒙智行兩種模式。“很多的體驗都需要不斷地升級,這時候需要我們跟車廠深度卷入來做,所以我們做了Huawei Inside(HI)解決方案模式。采用HI模式,有三個廠商跟我們進行合作,現在只剩長安的阿維塔了。因此,我們推出了智選車模式。”他進一步解釋:“我們只是提供最好的技術,并不代表最終的產品能夠取得商業成功,所以我們還需要最終商業化的產品來取得商業成功。投入這么巨大,如果沒有使用華為解決方案進行大量的銷售,就不能商業變現,就無法實現商業閉環”。
這也是華為必須從產品定義一路管到營銷與零售的核心原因。
換句話說,鴻蒙智行模式成立的隱含前提是:華為的智能化能力稀缺,車企需要借助它把車做出來、賣出去;而華為也需要靠大規模上車,攤薄每年約百億元的投入。這套邏輯在過去幾年被反復驗證,卻在2026年遇到了新的變量,也成為了此次鴻蒙智行首個合作車企模式生變的導火索。
變化首先出現在銷量上。國內零售銷量數據顯示,隨著尊界、尚界、享界的陸續交付,鴻蒙智行去年下半年銷量一路上行,最高時在12月達到了月銷近9萬輛的水平,但進入2026年后,銷量又回到了上述品牌交付前的水平,基本維持在4萬~5萬之間,8月為4.2萬輛。鴻蒙智行旗下主力品牌問界8月銷量20652輛,同比下滑49.68%;1—8月累計20.19萬輛,同比減少14.07%。
據賽力斯港股招股書及歷年財報,其向華為體系的支付大體分為三塊:智駕、座艙、三電等硬件采購費;整車售價2%的技術授權費;以及整車售價8%的渠道營銷服務費。三項合計,大致相當于車價的10%。
當華為賦能不再稀缺,“必選項”之問再起
另一方面,當華為的智能化和渠道能力賦能已不是“獨家”,車企也開始重新審視“含華量”是否能自動兌換成銷量。
鴻蒙智行從問界一界,擴展為問界、智界、享界、尊界、尚界五界;2025年9月以來,廣汽與華為乾崑推出“啟境”、東風與華為乾崑推出“奕境”。當華為的技術成為可以被多個品牌共享的公共資源,車企必須開始注重品牌的差異化敘事時,“華為是不是必選項”的討論便隨之升溫,而車企高管的回答并不一致。
支持者看重的是當下可見的技術領先。
嵐圖CBO邵明峰對包括第一財經記者在內的媒體表示,當前中國的道路環境、復雜路況以及現階段智能輔助駕駛技術水平下,華為乾崑智駕依然領先,“如果用戶現在想要一個好的智能輔助駕駛體驗,華為方案是必選項”。
啟境CEO劉嘉銘則表示,啟境堅定不移攜手華為乾崑的大原則不會變,他認為在行業“電動化”的下半場,底層融合的輔助駕駛、智能座艙、智能車控將成為購車必選項,而華為乾崑在這些層面有核心優勢。
另一方的立場,則來自“不想被同質化”。在阿維塔07L上市的一場溝通會上,阿維塔科技副總裁雍軍稱,阿維塔一直采用華為乾崑最好的智駕技術,保障了阿維塔在感知能力上是第一梯隊。這背后是因為阿維塔是引望的第二大股東。但他同時強調,與華為的深度合作是基于華為技術的領先性,在當下的最優解不代表這樣的合作會永遠綁定。所有對合作方的選擇都基于阿維塔品牌自身的需求,阿維塔希望自主選擇最領先的技術合作商。
“這一次阿維塔07L,從外觀打造到內飾,甚至顏色選擇,華為都有參與,有一個非常大的團隊在和我們協同工作。但作為(引望的)第二大股東,我不認為這個合作模式必須是‘必要項’,因為我們有我們差異化的能力。”雍軍說。他希望華為做一個公共平臺、提供公共服務與公共技術,在此之上阿維塔做出差異化的東西——“華為越是公共化,對我們這樣相對獨立的品牌來說,越能顯示出品牌張力”。
長安汽車執行副總裁楊大勇在發布自研“天樞領航”時明確,長安主品牌(含啟源)“搭載、且僅搭載”自研方案,理由同樣是品牌差異化;長安汽車董事長朱華榮把話說得更重:“核心技術必須掌握在自己手里,這條賽道長安沒有退路,也不能退。”
介于兩者之間的,是一種更常見也更務實的態度。奕境品牌總經理曾清林表示,奕境堅持和華為乾崑一起,走軟件和硬件技術的領先,但他同時強調:“自強是任何一個品牌應有的底色。既要慕強、借強,更要自強。”
而華為一方的回應同樣清晰:2026年8月,余承東在鴻蒙智行發布會上強調,鴻蒙智行擁有途靈平臺、巨鯨電池、專屬鴻蒙車機、華為智擎、星河通信、ALPS健康座艙等六項專屬技術,加上終端BG獨有的toC能力,“構成七項其他合作模式拿不到的能力”。
把兩邊的表述放在一起看,“必選項”其實藏著兩種問法。若問的是“當下要一套體驗領先的高階智駕,華為是不是最優解”,答案在多數車企那里是肯定的——乾崑智駕已被列入車企智能供應商名單前列,鴻蒙智行全系累計交付也已突破150萬輛。但若問的是“車企能不能把身家性命押在某一個供應商身上”,答案則不盡相同:海外準入、強制性國標、成本核算與品牌差異化,都在推動主機廠準備第二套方案。
5年半前,華為為了把智能化增量部件大規模送上汽車,設計出了鴻蒙智行模式,賽力斯是第一個接下它的車企;5年半后,主導權交回賽力斯,華為從“全流程主導者”退回“賦能者”。這一進一退之間,變化的不只是一份合作邊界,更是華為賦能從稀缺走向普及之后,車企重新掂量的那筆賬——華為的技術依然是市場上的稀缺品,但“必選項”這三個字,最終要由每一家車企自己的賬本和產品定義來回答。